期限結構與基差變化是衡量衍生品定價效率的核心指標,直接決定展期對沖的實際成本。當曲線斜率由正轉負,基差收斂速度加快,投資者若忽視凸性特徵,可能在展期時承擔隱性損失。下面直接從曲線形態、收斂速率、展期時機三個維度,拆解基差波動背後的機制,並給出低風險應對步驟。
期限結構與基差收斂
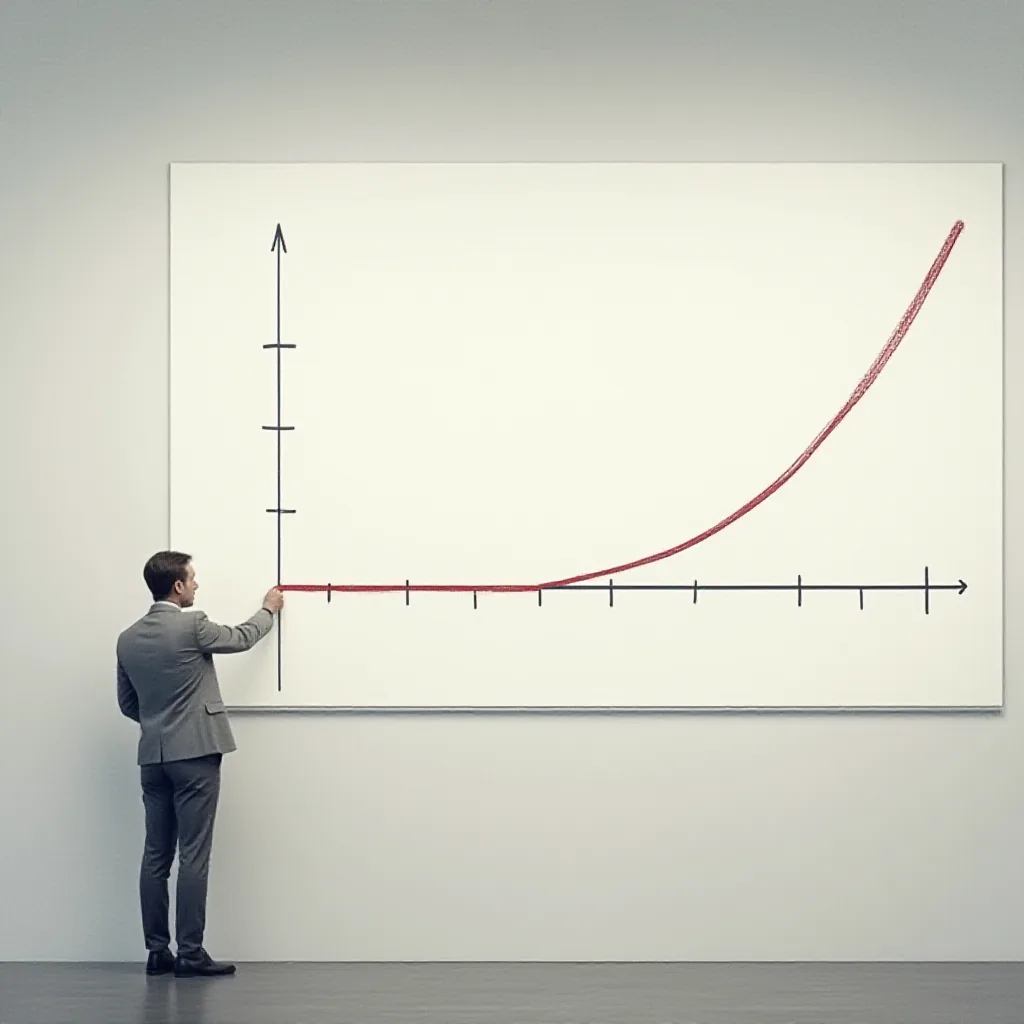
期限結構的斜率與凸性共同刻畫了基差隨時間收斂的軌跡。斜率反映價格隨到期日臨近的調整速度,正值代表升水結構,負值則意味著貼水狀態。凸性則揭示收斂速率並非恆定:距離到期較遠時,基差變動緩慢;臨近交割,收斂明顯加速。這種非線性特徵使得僅憑基差絕對值判斷對沖成本容易產生偏差,必須結合剩餘期限評估實際損耗。
現貨期貨強弱關係
基差走強或走弱直接對應現貨與期貨相對強弱的變化。走強通常源於可交割資源緊張或現貨溢價預期,走弱則暗示庫存充裕或遠期看跌情緒升溫。在期限結構圖表中,近月合約強於遠月往往與基差走強同步,可作為交叉驗證信號。此外,持有成本理論指出,倉儲利息、便利收益及市場預期共同驅動基差波動,企業可通過基差合同將絕對價格風險轉移至對手方,實現從被動避險到主動管理的轉型。
累計展期成本
展期成本不僅包含現貨與期貨價格變動之差,更關鍵的是累計展期收益。當基差為負時,每次展期相當於將合約價格「重置」至更高位置,後續收斂過程會持續放大損失。反之,若基差走闊,展期反而帶來正向收益。因此,對沖效果評估不能僅看單期基差率,而應統計多輪展期後的淨損益。實踐中,投資者常因忽略凸性而在曲線陡峭階段集中展期,導致成本疊加。
動態監控與風險控制
為降低展期風險,建議建立動態監控機制。首先,繪製剩餘期限與基差的散點圖,擬合收斂速率係數,識別凸性拐點。其次,在曲線由平緩轉陡峭前減少遠月頭寸,避免在加速階段被動換倉。最後,結合倉單庫存與季節性因素,判斷基差是否具備持續走強動力,從而選擇有利的展期窗口。這些步驟無需複雜工具,依靠公開數據即可完成初步排查。
排查清單:一、確認當前合約剩餘期限是否進入凸性加速區間;二、比對近月與遠月基差變化方向,驗證期限結構一致性;三、檢查可交割資源是否出現緊張跡象;四、評估累計展期損益是否偏離預期區間;五、在曲線陡峭前主動降低敞口,避免被動展期。