链上小额支付方案并非自动化神器,其瓶颈不在技术吞吐量,而在清结算标准与合规路径尚未从应用层真正下沉到协议层。当前多数产品仍依赖传统金融中介完成最终清算,链上只承担资金流转的表层角色,距离“信息流与资金流统一”的支付框架还有明显差距。
近期市场讨论的U卡模式,正是这一中间形态的典型样本:它绑定链上账户与稳定币余额,再借助合规的链下消费接口完成日常支付。但本质上,U卡高度依赖卡组织、发卡行等多层金融中介的许可,项目方只是链条末端的执行者,在合规压力与微薄利润之间勉强维持,很难形成可持续的商业模式。
应用层困境:支付定义的分歧与中间形态
应用层的首要矛盾在于对“支付”的定义尚未统一。一部分方案模仿传统扫码支付,强调链上资产可直接用于日常消费;另一部分则试图构建匿名流通网络,类似地下钱庄的资金沉淀模式,而非清算模式。这种分歧导致产品设计路径分化,也使用户对“链上支付”的预期难以对齐。
同时,应用层方案大多只解决了前端体验问题,比如绑定银行卡、扫码付款,却没有触及后端结算的核心难题。交易上链不等于清算完成,稳定币余额的划转仍需依赖承兑方、发卡行和卡组织逐层处理,链上部分仅完成资金信息的初步传递,真正的资金流仍停留在传统体系内。
协议层难点:清结算标准缺失与性能取舍
协议层更核心的难点在于缺乏一套能够应对复杂支付场景的清结算标准。现有公链虽然能实现点对点转账,但面对多方参与的利益分配、退款争议、商户结算等现实需求,链上并没有统一的规则可供遵循。不同参与方之间的清算责任、费用分摊和争议处理,仍需要链下协议或中心化机构来兜底。
性能取舍同样制约着小额支付场景。提升单节点性能或采用高配置硬件,只能有限缓解吞吐压力;而将交易处理卸载到链下,用区块链只记录最终交易信息,又引入了新的信任假设。闪电网络、侧链、影子链等思路虽有借鉴意义,但实际效果取决于应用模式、资产桥接、数据可用性和最终结算方式,并非单一技术就能解决。
下沉路径:从应用层到协议层的迁移方向
从应用层向协议层下沉,意味着支付逻辑不能只停留在前端产品设计,而要在底层链上建立可复用的清结算基础设施。未来必然会出现一套基于链的清结算体系标准,用以覆盖多方参与的利益分配和复杂支付场景。这既包括链上清算规则的定义,也包括与法币体系的衔接机制。
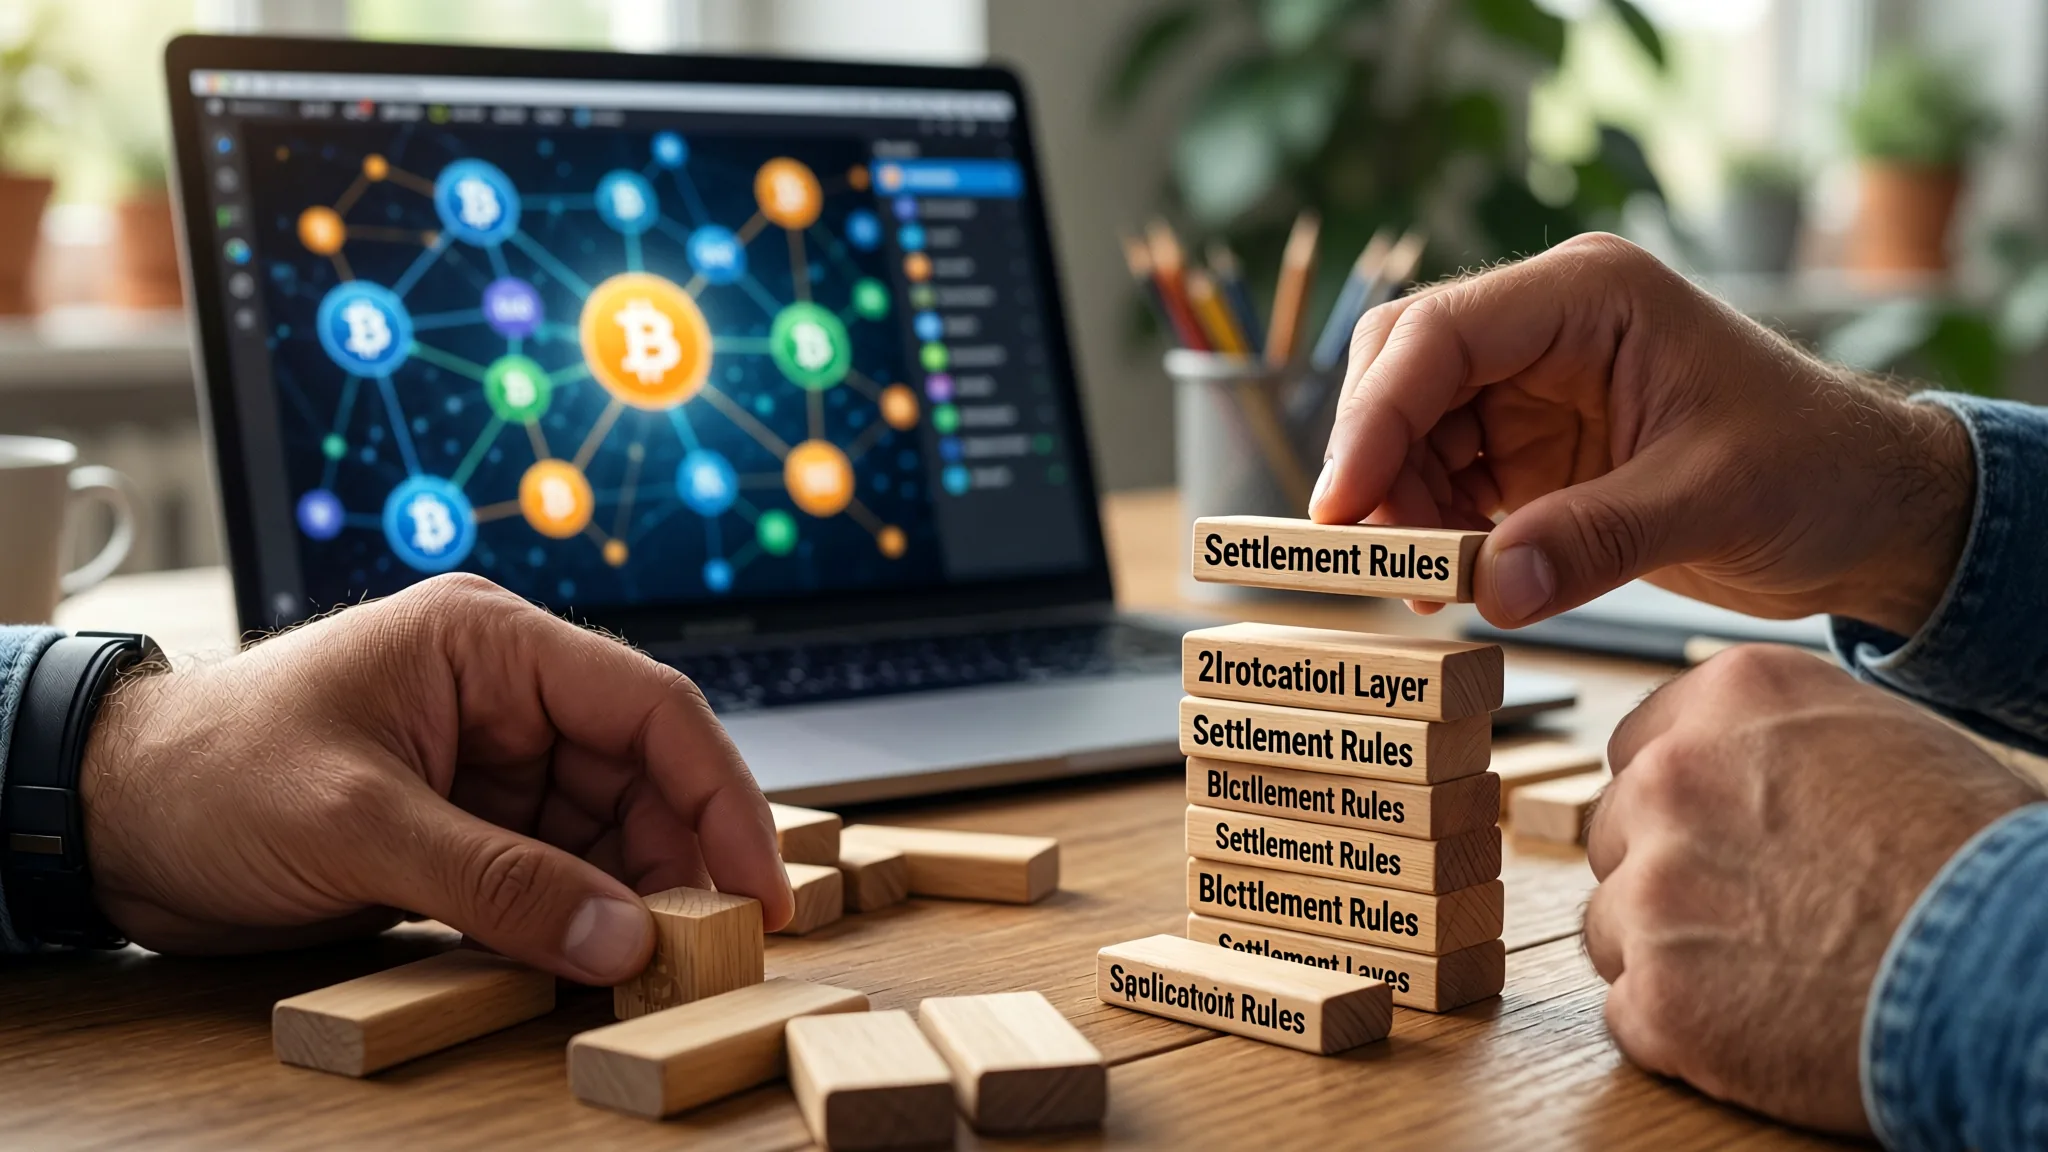
传统支付业务逻辑上链,目前体量仍较小,影响力有限,主要原因是传统结算体系依然主导全球资金流通。区块链提供了信息流与资金流统一的技术条件,但现有架构仍处于以点对点转账为核心清算规则的早期阶段,尚未形成能应对复杂场景的多方清结算标准。下沉的实质,是把清算规则从应用层剥离出来,内嵌到协议层。
后续关注点:合规路径与跨链互操作
短期内值得关注的是合规路径的搭建。相关监管机构对稳定币支付和链上消费接口的许可要求,将直接影响U卡类产品的生命周期。若缺乏交易所与发卡商的持续支持,这类中间过渡机制很难摆脱“短期工具”的宿命。合规不再是应用层的附加项,而成为协议层设计时必须考虑的基础约束。
中期则要观察跨链互操作标准的演进。公证人机制、侧链锚定和哈希锁定等方案在实践中仍存在不足,而小额支付对结算速度和成本更为敏感,跨链摩擦会被进一步放大。只有当清结算标准、跨链互操作和合规路径三者形成合力,链上小额支付才有可能从应用层的“自动化神器”幻想,落地为协议层的可执行基础设施。
比特币最近波动很大,收益和风险都要一起看,不能只盯着短期涨幅。
转账前先检查网络费用和平台规则,这一点对新手特别重要。
文章把钱包安全、平台选择和风险控制讲得比较清楚,适合反复对照检查。