
実世界資産のトークン化は、概念実証から機関レベルの応用へと移行しつつあります。複数の分析機関は、2034年までに世界の関連市場規模が数兆ドル規模に達すると予測しており、その背景にはコンプライアンス枠組み、オンチェーン決済効率、資産流動性の三つの需要の共鳴があります。本記事では実務者視点からRWAトークン化暗号資産チュートリアルの核心的な論理を整理します。まず「なぜ今やるのか」を明確にし、次に「どうやるのか」を分解し、最後に見過ごされがちなリスクとコンプライアンスの境界線を徹底解説し、チームが着手前に完全な認識枠組みを確立できるよう支援します。
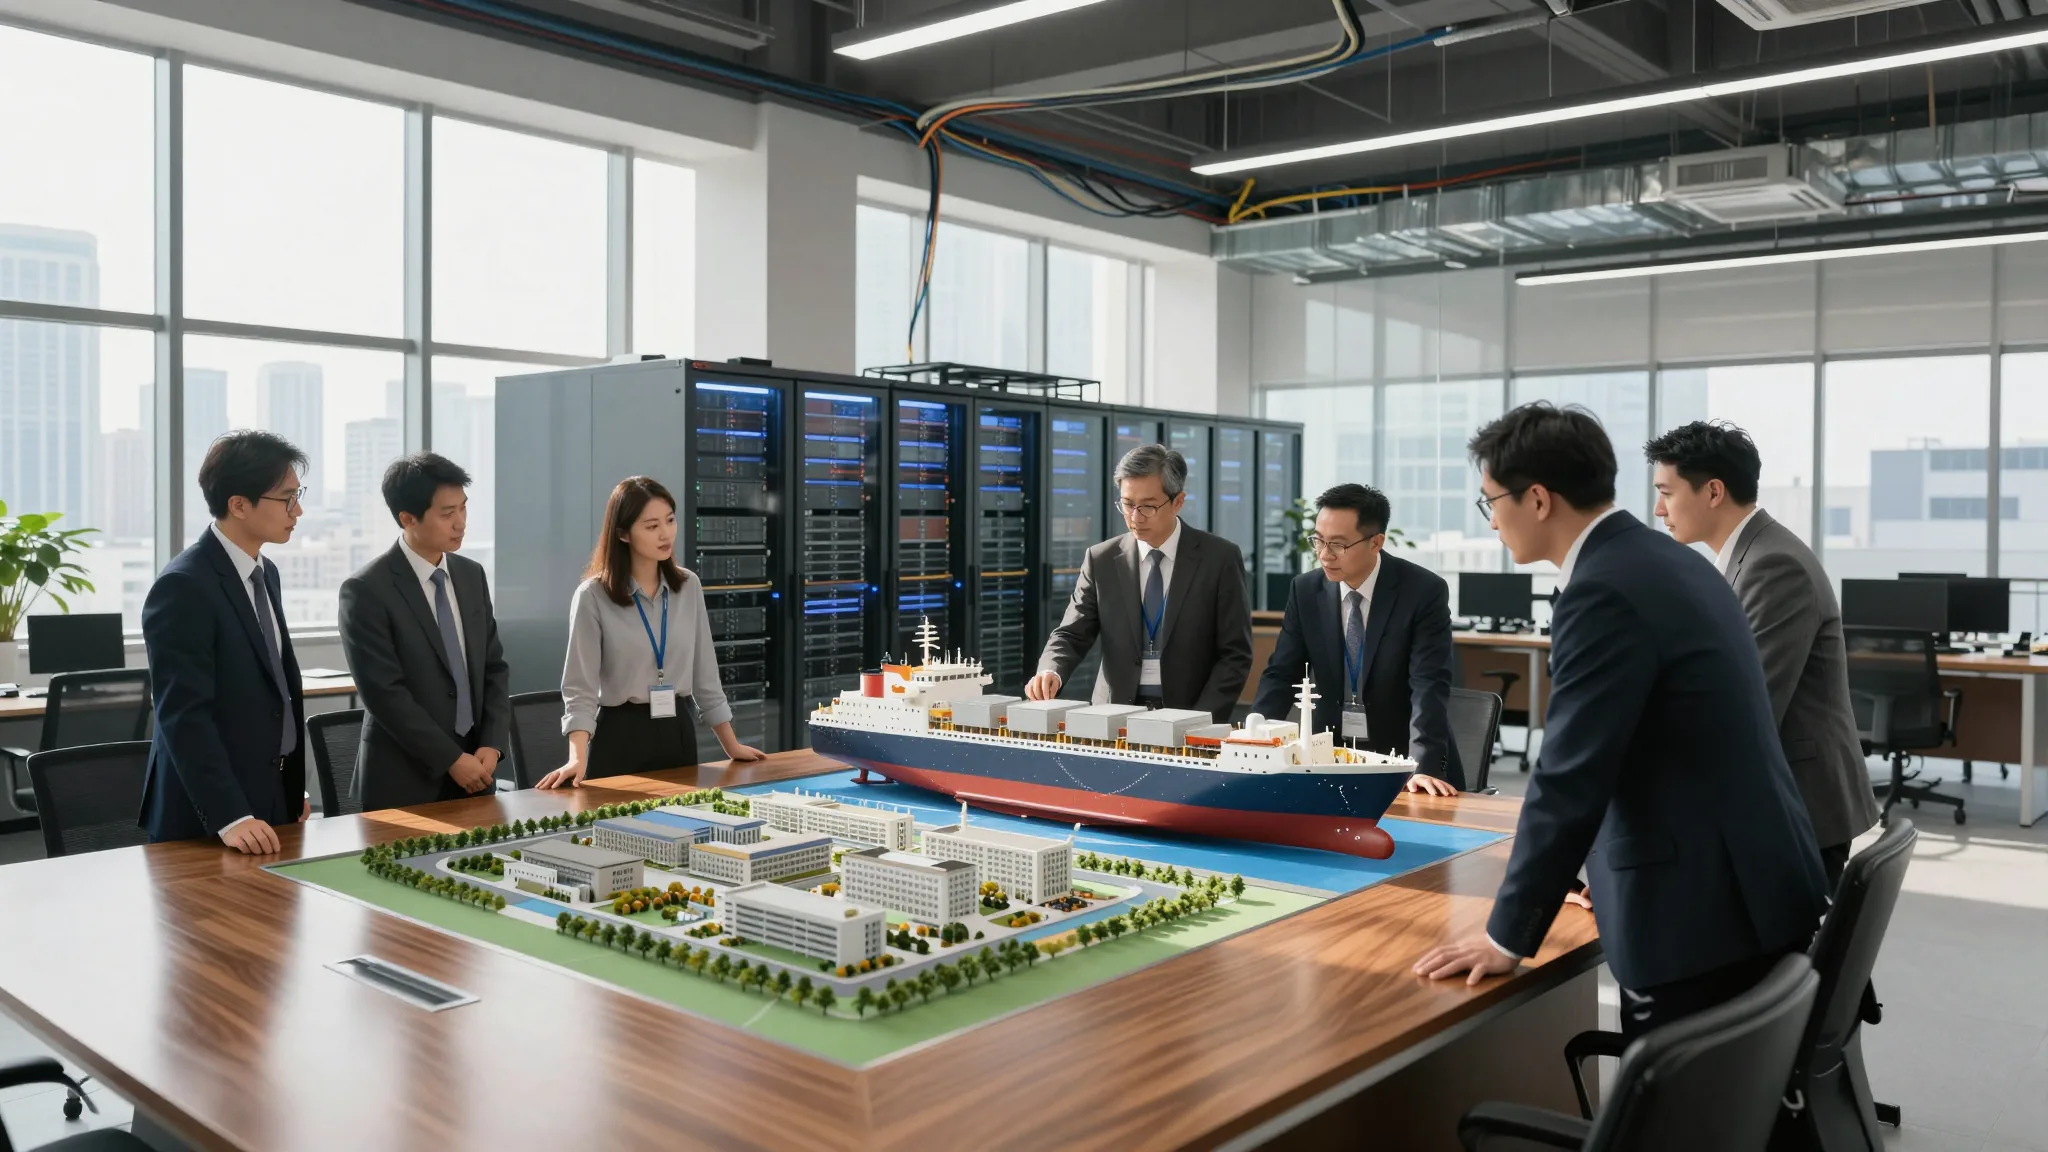
明確にすべきなのは、RWAトークン化とはすべての資産をオンチェーンに移すことではなく、流動性が低く、分割コストが高く、国境を越えた決済が遅い資産カテゴリに対して構造的な再構築を行うことです。船舶、コモディティ、不動産収益権、私募債、債券・証券などが最も早く恩恵を受けるでしょう。それらは本来、情報の非対称性と仲介チェーンの冗長性という課題を抱えており、オンチェーンの透明性とプログラム可能な決済が時間コストを直接圧縮できるからです。この点を理解することで、トークン化を単なる「トークン発行」行為と誤解することを避けることができます。
なぜRWAトークン化は暗号資産分野で加速して実装されているのか
駆動要因から見ると、機関資金のオンチェーン収益に対する受容度の向上が最大の推進力です。ステーブルコインの市場規模はすでに2,000億ドルを突破しており、オンチェーン決済に流動性の基盤を提供しています。同時に、主要な決済サービスプロバイダーや銀行がトークン化資産をパイロットに組み込み始めており、従来の金融インフラがRWAのためにインターフェースを開放しつつあることを意味します。次に、コンプライアンスチェーンやサイドチェーン技術の成熟により、資産発行者はKYC/AML機能を維持しつつオンチェーンの監査可能性を獲得できるようになり、これにより機関が最も懸念していた「オンチェーン=匿名」という誤解が解消されました。
さらに、資産側の現実的な圧力も変革を後押ししています。海運、コモディティ、私募債などの業界では資本の滞留期間が長く、従来の持分譲渡にはしばしば数週間を要します。一方、トークン化された持分はコンプライアンスの前提のもとで、時間単位、場合によっては分単位での移転が可能です。発行側にとっては、資金調達のリズムと退出経路の再設計を意味し、投資家側にとっては、より細かなポジション管理とより低い参入障壁を意味します。複数の要因が重なり、RWAトークン化は「選択的な実験」から「構造的なトレンド」へと変化しています。
資産選定からオンチェーン発行までの実務手順
まず資産選定と法的パッケージングです。すべての資産がトークン化に適しているわけではありません。チームは権利関係が明確で、キャッシュフローが予測可能で、評価モデルが成熟している資産カテゴリを優先的に選ぶべきです。法的には通常、SPV(特別目的会社)や信託構造を用いてリスクを隔離し、トークン保有者と基盤資産の権利との間の対応関係を明確にします。このステップが、その後のコンプライアンス審査が円滑に進むかどうかを決定づけます。
次にトークン設計とオンチェーン実装です。トークンタイプ(権益型、収益権型、持分型)、発行総量、ロックアップと解放メカニズム、譲渡制限ロジックなどのパラメータを確定する必要があります。スマートコントラクトレベルでは、譲渡制限、ホワイトリストアドレス、償還条項、配当分配などのモジュールは、形式検証と第三者監査を経て、ロジックの欠陥による資産権利の誤配分を避ける必要があります。第三步はカストディとオラクルの接続です。基盤資産の実際の保管は通常、ライセンスを持つカストディアンが担当し、オフチェーンデータは信頼できるオラクルを通じてオンチェーンに同期され、オンチェーンの状態とオフチェーンの資産が一致することを保証します。
RWAトークン化の一般的なリスクとコンプライアンスの境界線はどこにあるのか
まず法的な定性リスクです。異なる司法管轄区ではトークンの定性が大きく異なり、同じトークンがある地域では証券と見なされ、別の地域では商品と見なされる可能性があります。国境を越えた発行前に、複数法域での法的意見の取得を完了しておく必要があります。次にカストディと決済リスクです。オンチェーントークンの「譲渡可能」は、基盤資産の「引渡可能」を意味しません。基盤資産に瑕疵が発生したり、カストディアンが債務不履行に陥ったりした場合、オンチェーン持分の価値は急速に毀損します。さらにスマートコントラクトリスクもあります。監査プロセスは成熟していますが、境界条件、アップグレード権限、マルチシグ管理は依然として一般的な攻撃面です。
コンプライアンスの境界線については、チームは投資家の適合性管理、情報開示義務、マネーロンダリング防止と制裁スクリーニング、そしてデータ越境伝送ルールに重点を置く必要があります。発行前にライセンスを持つ法律顧問と長期的な協力関係を築き、公開後にコンプライアンス文書を補完するのではなく、事前に準備しておくことをお勧めします。機関投資家向けプロジェクトについては、事前に取引所やマーケットメイカーと上場基準について協議し、トークン発行後に流動性の出口が不足する事態を避けるべきです。
RWAトークン化の実装時に最も陥りやすい罠は何なのか
最も一般的な問題は「まずオンチェーン化し、後からコンプライアンスを補う」ことです。チームは時間的な機会を逃さないために、法的パッケージングや投資家の適合性プロセスをスキップして直接発行し、結果としてその後の資金調達や販売段階で削除や買い戻しを求められることになります。その結果生じる評判や資金の損失は、事前に節約した時間コストをはるかに上回る傾向があります。二つ目の罠は、トークン化を「仲介排除」と同義視することです。実際にはオンチェーントークン化は、カストディ、評価、法律などの必要な仲介を排除することはできず、仲介の協力方法と決済効率を変えるだけです。仲介を完全に回避しようとするチームは、運用の複雑さを過小評価しがちです。
三つ目の罠は流動性設計の軽視です。トークン発行後にマーケットメイキングの取り決め、二次販売チャネル、償還メカニズムがなければ、持分の価格は急速に基盤資産から乖離し、「ゾンビトークン」状態になります。したがって、チームは設計段階で流動性方案を同時に計画すべきで、初期のマーケットメイク深さ、二次取引場の接続、そして極端な相場下での償還トリガー条件を含める必要があります。最終的に、RWAトークン化の成功はオンチェーンコードがどれほど精巧であるかではなく、法律、運用、技術、市場の四つの側面の連携度合いに左右されます。

ビットコインは最近大きく動いていますが、利益だけでなくリスクも同時に見る必要があります。
送金前にネットワーク手数料と取引所のルールを確認することはとても重要です。
この記事はウォレットの安全性、取引所選び、リスク管理を実践的に説明しています。