
La tokenización de activos del mundo real está pasando de la validación conceptual a aplicaciones de nivel institucional. Varios organismos de análisis predicen que para 2034 el tamaño del mercado global relacionado podría alcanzar niveles de decenas de miles de miles de millones de dólares, impulsado por la resonancia de tres necesidades: marcos de cumplimiento, eficiencia de liquidación en cadena y liquidez de los activos. Este artículo organiza desde la perspectiva de los profesionales la lógica central del tutorial de tokenización de RWA en cripto: primero aclara “por qué hacerlo ahora”, luego desglosa “cómo hacerlo” y finalmente profundiza en los riesgos y límites de cumplimiento que suelen pasarse por alto, para ayudar a los equipos a establecer un marco de comprensión completo antes de empezar.
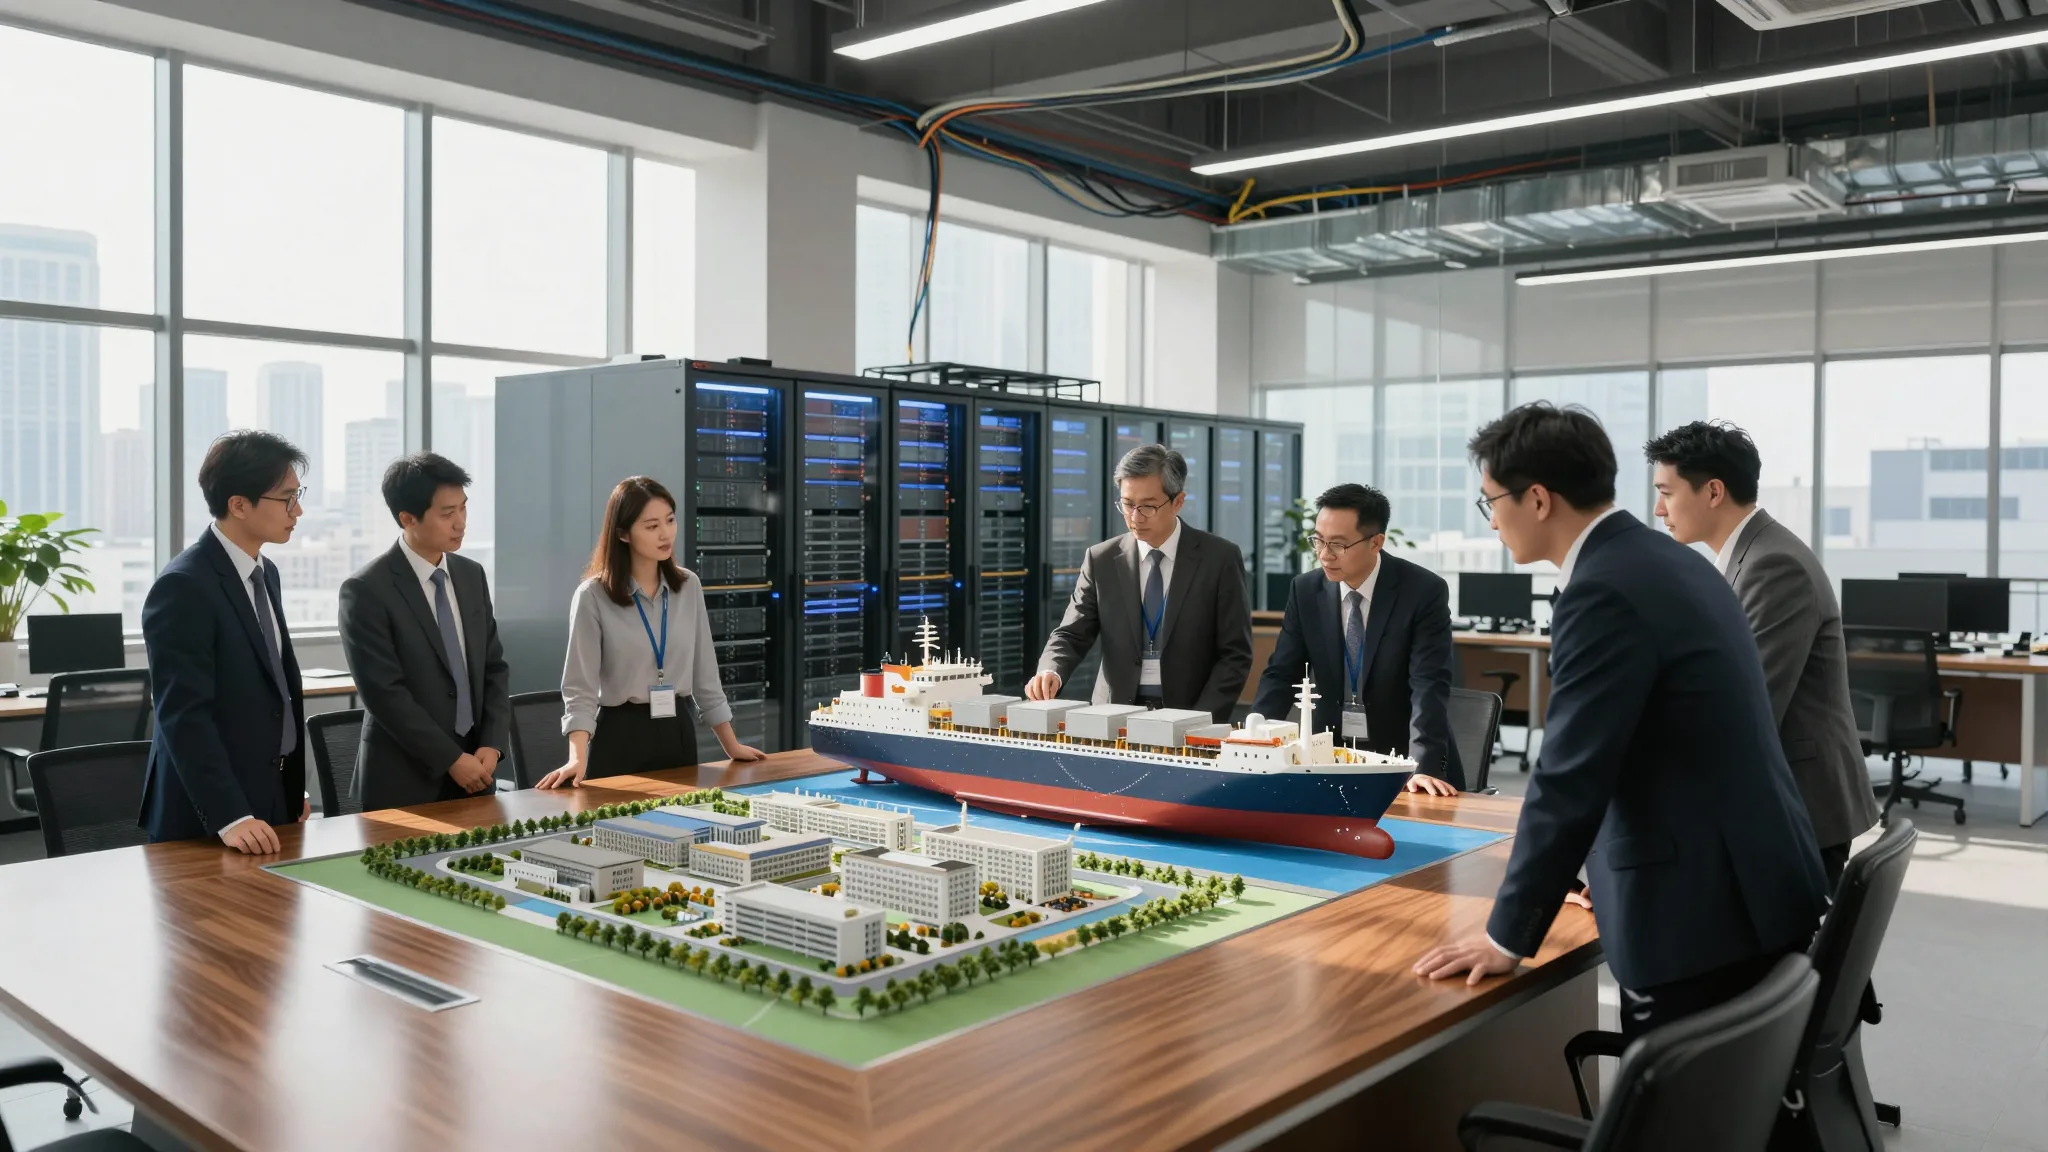
Es necesario aclarar que la tokenización de RWA no consiste en llevar todos los activos a la cadena, sino en reestructurar de forma estructurada aquellas categorías de activos con baja liquidez, altos costos de fraccionamiento y liquidación transfronteriza lenta. Los escenarios que se benefician primero son los barcos, las materias primas, los derechos de rendimiento inmobiliario, el crédito privado y los bonos y títulos, porque presentan de forma natural puntos dolorosos como asimetría de información y cadenas de intermediarios largas;
la transparencia en cadena y la liquidación programable pueden reducir directamente los costos de tiempo. Entender esto permite evitar interpretar la tokenización como un simple acto de “emitir tokens”.
En términos de factores impulsores, el aumento de la aceptación de los rendimientos en cadena por parte del capital institucional es el principal motor. El tamaño del mercado de stablecoins ya superó los doscientos mil millones de dólares, proporcionando una base de liquidez para la liquidación en cadena;
al mismo tiempo, los principales proveedores de servicios de pago y los bancos comenzaron a incluir activos tokenizados en pilotos, lo que significa que la infraestructura financiera tradicional está cediendo interfaces para RWA. En segundo lugar, la madurez de las cadenas de cumplimiento y las sidechains permite que los emisores de activos obtengan auditabilidad en cadena mientras conservan capacidades KYC/AML, lo que resuelve el malentendido anterior de que “estar en cadena equivale a anonimato”.
Además, la presión real en el lado de los activos también impulsa el cambio. En sectores como el transporte marítimo, las materias primas y el crédito privado, los ciclos de inmovilización de capital son largos y la transferencia tradicional de participaciones suele requerir semanas, mientras que las participaciones tokenizadas pueden circular en horas o incluso minutos bajo condiciones de cumplimiento. Para los emisores, esto implica rediseñar el ritmo de financiamiento y las rutas de salida;
para los inversores, implica una gestión de posiciones más granular y un umbral de participación más bajo. La superposición de múltiples factores convierte la tokenización de RWA de “experimento opcional” en “tendencia estructural”.
Primero está la selección de activos y el encaje legal. No todos los activos son adecuados para la tokenización;
los equipos deben priorizar categorías de activos con derechos claros, flujos de caja predecibles y modelos de valoración maduros. En el plano legal, generalmente se utilizan estructuras SPV (vehículo especial de propósito) o fideicomisos para aislar riesgos y definir con claridad la relación de mapeo entre los tenedores de tokens y los derechos sobre el activo subyacente;
este paso determina si la revisión de cumplimiento posterior podrá aprobarse sin problemas.
Luego está el diseño del token y la implementación en cadena. Es necesario determinar parámetros como el tipo de token (de derechos, de derechos de rendimiento, de participación), la cantidad total emitida, los mecanismos de bloqueo y liberación, y la lógica de restricciones de transferencia. A nivel de contratos inteligentes, los módulos de restricciones de transferencia, direcciones en lista blanca, cláusulas de rescate y distribución de dividendos deben someterse a verificación formal y auditoría de terceros para evitar que fallos lógicos provoquen un desajuste de derechos sobre los activos. El tercer paso es la custodia y la conexión con oráculos: la custodia real del activo subyacente suele realizarla un custodio con licencia, y los datos fuera de cadena se sincronizan a la cadena mediante oráculos confiables para garantizar que el estado en cadena sea consistente con el activo fuera de cadena.
¿Cuáles son los riesgos habituales y los límites de cumplimiento en la tokenización de RWA?
En primer lugar, el riesgo de calificación legal. Las jurisdicciones difieren enormemente en la calificación de los tokens: el mismo token puede considerarse un valor en un lugar y una mercancía en otro;
antes de emitir a nivel transfronterizo es obligatorio obtener opiniones legales en múltiples jurisdicciones. En segundo lugar, el riesgo de custodia y liquidación: que un token en cadena sea “transferible” no equivale a que el activo subyacente sea “entregable”;
si el activo subyacente presenta defectos o el custodio incumple, el valor de las participaciones en cadena puede depreciarse rápidamente. Además, existe el riesgo de contratos inteligentes: aunque los procesos de auditoría son maduros, las condiciones límite, los permisos de actualización y la gestión de firmas múltiples siguen siendo superficies de ataque comunes.
En cuanto a los límites de cumplimiento, los equipos deben prestar especial atención a la gestión de idoneidad del inversor, las obligaciones de divulgación de información, el cumplimiento de prevención de lavado de dinero y sanciones, y las reglas de transferencia transfronteriza de datos. Se recomienda establecer una colaboración a largo plazo con asesores legales con licencia antes de la emisión, en lugar de completar la documentación de cumplimiento después del lanzamiento. Para proyectos dirigidos a inversores institucionales, también conviene comunicarse previamente con exchanges o market makers sobre los estándares de listado para evitar que, tras la emisión del token, no exista una salida líquida.
El problema más común es “subir a la cadena primero y completar el cumplimiento después”. Los equipos, para aprovechar la ventana de tiempo, omiten el encaje legal y los procesos de idoneidad del inversor y emiten directamente;
como resultado, en etapas posteriores de financiamiento o venta se les exige retirar el producto o recomprar, y las pérdidas de reputación y capital suelen superar con creces el ahorro de tiempo inicial. El segundo error es equiparar la tokenización con la “desintermediación”: en realidad, la tokenización en cadena no elimina intermediarios necesarios como custodia, valoración y asuntos legales, sino que modifica la forma de colaboración y la eficiencia de liquidación;
los equipos que intentan rodear por completo a los intermediarios suelen subestimar la complejidad operativa.
El tercer error es ignorar el diseño de liquidez. Si tras la emisión del token no hay disposiciones de market making, canales de venta en segundo mercado o mecanismos de rescate, el precio de las participaciones se desvinculará rápidamente del activo subyacente y se formarán “tokens zombi”. Por lo tanto, los equipos deben planificar simultáneamente la estrategia de liquidez desde la fase de diseño, incluyendo la profundidad inicial de market making, la conexión con plataformas de negociación en segundo mercado y las condiciones de rescate ante escenarios extremos. En última instancia, el éxito de la tokenización de RWA no depende de lo sofisticado que sea el código en cadena, sino del grado de coordinación entre los cuatro frentes: legal, operativo, tecnológico y de mercado.
Bitcoin ha subido muy rápido últimamente, pero la ganancia y el riesgo deben analizarse juntos.
Antes de transferir, conviene revisar las comisiones de red y las reglas de la plataforma.
El artículo explica de forma práctica la seguridad de la billetera, la elección del exchange y el control de riesgos.
Después de pasar por controles de riesgo en un exchange, ahora uso 2FA y reparto mis fondos.