加密货币质押收益的计算需综合网络通胀率、质押比例、锁仓周期三要素。当前主流网络年化收益区间为3%-20%,但实际到手收益需扣除验证节点服务费(通常5-10%),且存在质押资产流动性锁定风险。2026年数据显示,某高通胀项目虽标称20%年化,但扣除15%通胀稀释后实际收益仅5.8%。
计算质押收益需区分名义收益与实际收益。名义收益=质押数量×网络通胀率,实际收益需叠加交易手续费分成并扣除运营成本。某PoS网络2025年数据显示, validators将72%的交易费用于生态建设,仅28%分配给质押者,导致个人用户实际收益低于协议层显示的理论值。
影响质押收益的核心变量
网络通胀率直接决定基础收益水平,但需注意动态调整机制。部分项目采用弹性通胀模型,当质押比例超过60%时自动降低通胀率。例如某网络在质押率达75%后,将通胀率从12%下调至8%,导致质押者收益缩水33%。此外,交易手续费分配比例(通常占总收益15-40%)会随网络活跃度波动,2026年Q2数据显示,链上交易量每提升10%,质押收益增加1.2-1.8个百分点。
常见计算误区与风险
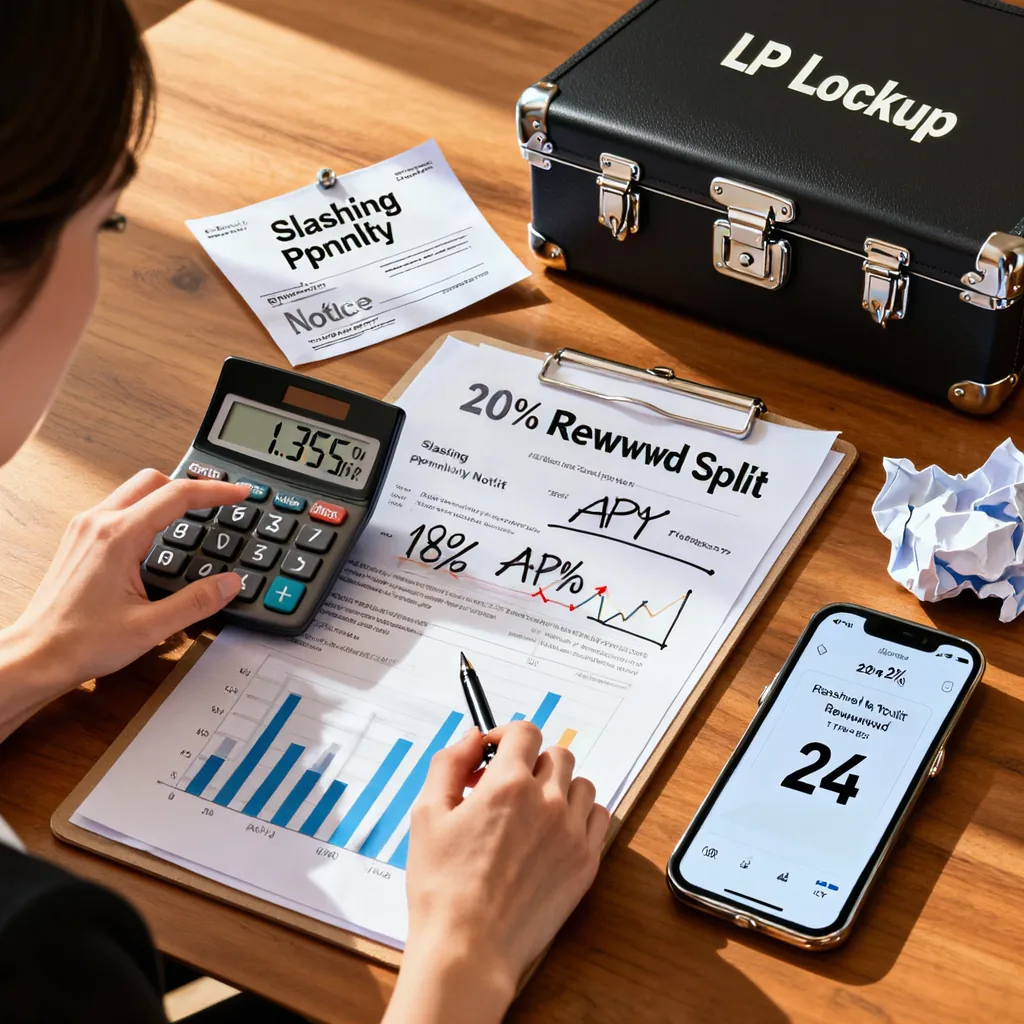
投资者常混淆APY(年化收益率)与实际持有收益。某质押池显示18% APY,但采用复利计算且每 epoch(约24小时)结算,实际持有30天的收益仅为1.35%。更需警惕的是 slashing 风险,2025年因节点违规导致的质押资产扣罚事件增长47%,平均损失率达质押金额的3.2%。流动性挖矿收益需单独计算,某项目将20%质押者奖励分配给流动性提供者,但要求同时锁定LP凭证,形成双重锁定期。
优化收益的实操策略
跨链质押可提升收益效率,但需考虑桥接成本。某用户将资产从高质押率链(78%)转向低质押率链(35%),虽通胀率降低20%,但因网络奖励分配倾斜,实际收益提升14%。动态再平衡策略显示,每季度调整质押组合可使年化收益增加2.3-3.8%。注意选择无锁定期的灵活质押方案,2026年创新的「碎片化质押」模式允许用户将锁仓资产证券化,既保持流动性又享受85%的基础收益。
如何验证收益数据真实性?
通过区块链浏览器核对区块奖励分配记录,某验证节点公示的12%年化收益,经链上数据核查实际为9.7%。警惕「复合收益」宣传陷阱,某平台将质押奖励+交易返佣合并计算,实际单一质押收益仅5.6%。第三方审计报告应重点查看奖励分配合约代码,2025年某项目因重写分配合约导致收益缩水62%,提前部署的智能合约审计可规避83%的此类风险。

比特币最近波动很大,收益和风险都要一起看,不能只盯着短期涨幅。
转账前先检查网络费用和平台规则,这一点对新手特别重要。
文章把钱包安全、平台选择和风险控制讲得比较清楚,适合反复对照检查。
经历过账户风控后才知道,双重验证和分散存放真的不能省。