期限结构与基差变化是衡量衍生品定价效率的核心指标,直接决定展期对冲的实际成本。当曲线斜率由正转负,基差收敛速度加快,投资者若忽视凸性特征,可能在展期时承担隐性损失。下面直接从曲线形态、收敛速率、展期时机三个维度,拆解基差波动背后的机制,并给出低风险应对步骤。
期限结构与基差收敛
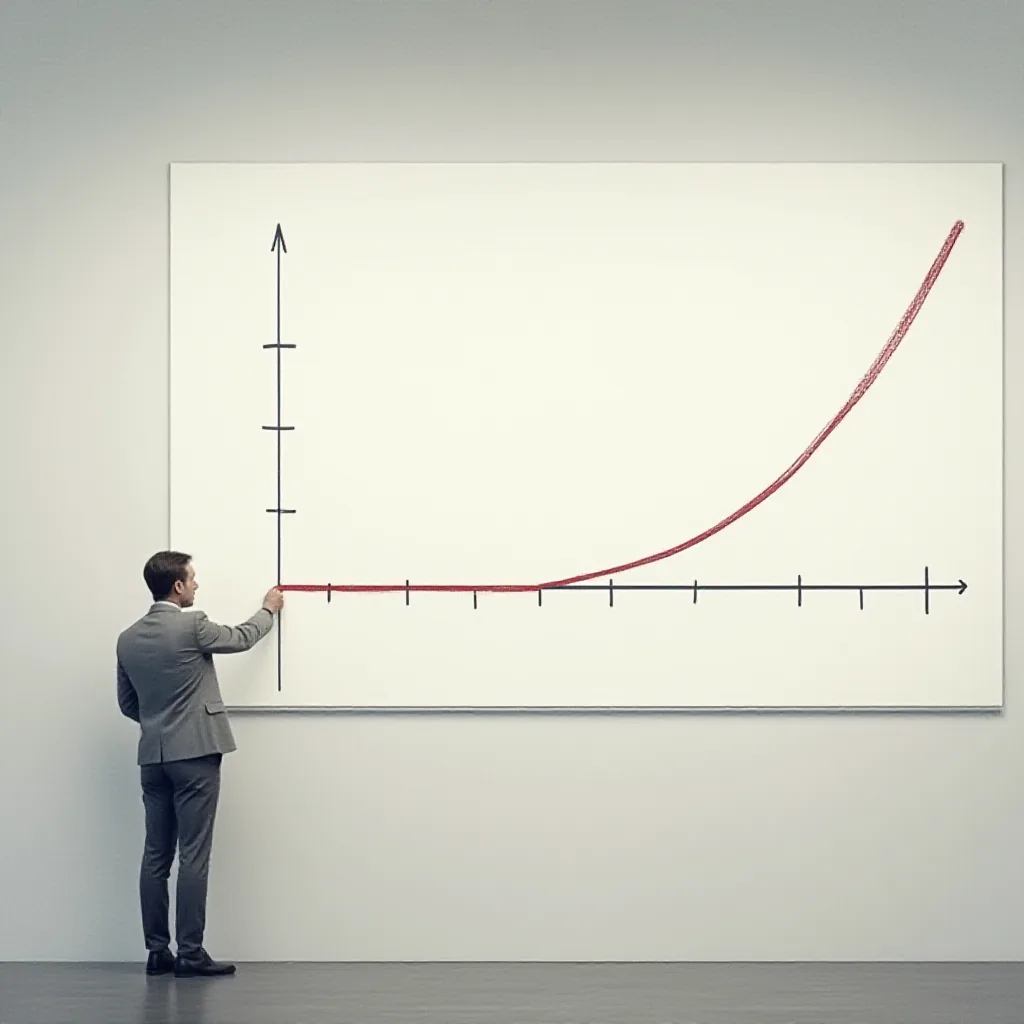
期限结构的斜率与凸性共同刻画了基差随时间收敛的轨迹。斜率反映价格随到期日临近的调整速度,正值代表升水结构,负值则意味着贴水状态。凸性则揭示收敛速率并非恒定:距离到期较远时,基差变动缓慢;临近交割,收敛明显加速。这种非线性特征使得仅凭基差绝对值判断对冲成本容易产生偏差,必须结合剩余期限评估实际损耗。
现货期货强弱关系
基差走强或走弱直接对应现货与期货相对强弱的变化。走强通常源于可交割资源紧张或现货溢价预期,走弱则暗示库存充裕或远期看跌情绪升温。在期限结构图表中,近月合约强于远月往往与基差走强同步,可作为交叉验证信号。此外,持有成本理论指出,仓储利息、便利收益及市场预期共同驱动基差波动,企业可通过基差合同将绝对价格风险转移至对手方,实现从被动避险到主动管理的转型。
累计展期成本
展期成本不仅包含现货与期货价格变动之差,更关键的是累计展期收益。当基差为负时,每次展期相当于将合约价格“重置”至更高位置,后续收敛过程会持续放大损失。反之,若基差走阔,展期反而带来正向收益。因此,对冲效果评估不能仅看单期基差率,而应统计多轮展期后的净损益。实践中,投资者常因忽略凸性而在曲线陡峭阶段集中展期,导致成本叠加。
动态监控与风险控制
为降低展期风险,建议建立动态监控机制。首先,绘制剩余期限与基差的散点图,拟合收敛速率系数,识别凸性拐点。其次,在曲线由平缓转陡峭前减少远月头寸,避免在加速阶段被动换仓。最后,结合仓单库存与季节性因素,判断基差是否具备持续走强动力,从而选择有利的展期窗口。这些步骤无需复杂工具,依靠公开数据即可完成初步排查。
排查清单:一、确认当前合约剩余期限是否进入凸性加速区间;二、比对近月与远月基差变化方向,验证期限结构一致性;三、检查可交割资源是否出现紧张迹象;四、评估累计展期损益是否偏离预期区间;五、在曲线陡峭前主动降低敞口,避免被动展期。
比特币最近波动很大,收益和风险都要一起看,不能只盯着短期涨幅。
转账前先检查网络费用和平台规则,这一点对新手特别重要。